 江苏长策企业管理CHANGCE ENTERPRISE
新闻动态,办理记录
电子发票入账归档,我们按月份做了四步整理
江苏长策企业管理
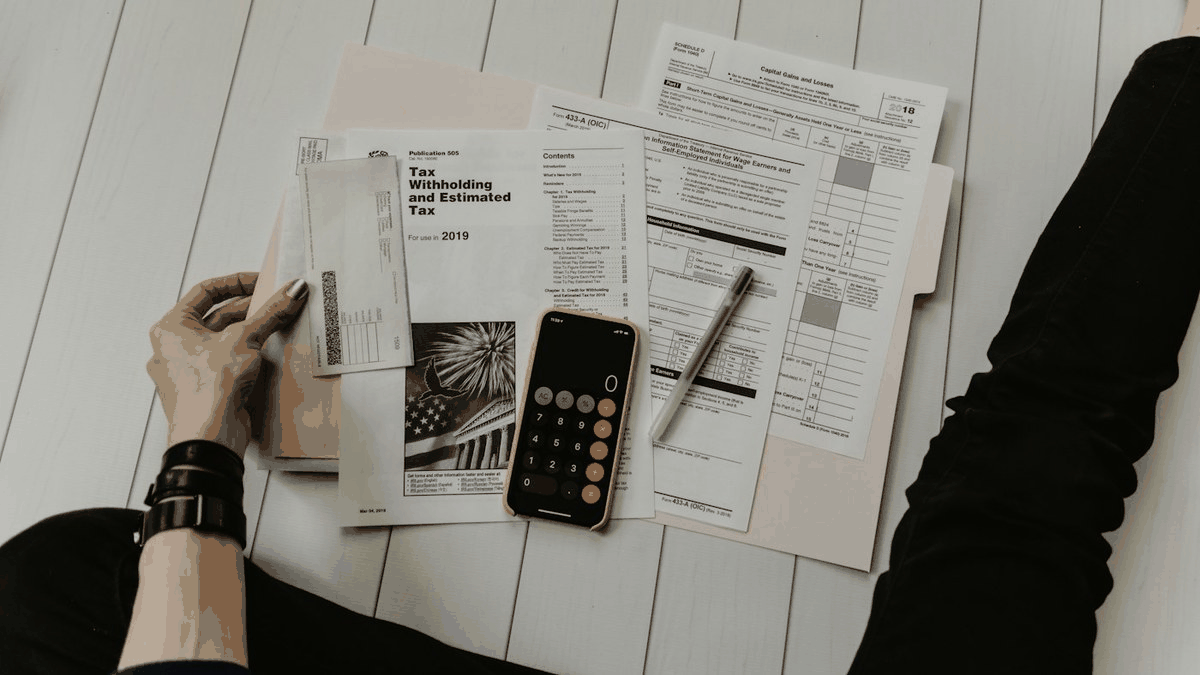
2026年3月上旬,我们把一家贸易公司2025年12月至2026年2月的电子发票全部重排了一遍。这家公司每月开票约40张、收票约70张,全部为数字化电子发票,财务人员此前只把文件按下载时间堆在文件夹里,没有编号,也没有与记账凭证对应。
先从下载与查验两头卡住
第一步按国家税务总局电子发票服务平台的月度汇总功能导出清单,导出字段包含发票号码、开票日期、价税合计与购销方名称,共导出3个月、合计317条记录。第二步逐张查验,重点看发票状态是否为正常、是否已被红冲,3张状态异常的发票被单独挑出,没有进入当期成本。
查验环节有个容易忽略的点:同一张发票被重复下载后文件名不同,肉眼很难发现。我们按发票号码去重,317条记录里去掉了6条重复项,实际入账311张。这一步不做,账面上的费用会虚增,年度汇算时纳税调增还得再解释一次。
再按凭证号编目,纸质与电子各留一份
第三步按记账凭证号编目,凭证号采用“月份+序号”的六位编码,例如202601-0032,电子发票文件名统一为凭证号加发票号码后8位。编目完成后,每个月的发票数量、金额与账面收入、成本逐项核对,2月成本差额为1843.60元,追下去是一张12月发票跨期入账,做了调整。
第四步是归档。电子文件按年度存两个位置:本地硬盘与移动介质各一份,纸质打印件只打印查验结果页与发票明细页,装入凭证册。按《会计档案管理办法》的要求,会计凭证保管期限为30年,电子会计资料要保证可读、可查、可追溯。
三个月整理完,这家公司每月的入账时间从原来的4天压缩到1天半。流程并不复杂,难的是每月固定做,不等年底集中补。鼓楼区有类似票据量的企业,可以带着最近一个月的发票清单来谈,我们先看数据再定方案。